Gratis y sin compromiso · te aviso antes que a nadie cuando abra
4,9★★★★★★★★★★/ 5
Valoración media del programa anterior
+400
Alumnos
+25
Países
+80 K
Seguidores
Cifras de la formación anterior y de mis redes.
Pago seguro vía Hotmart · garantía de 14 días
Te aviso por correo el día que abra · sin compromiso
El material
Qué te llevas exactamente
Sin letra pequeña. Esto es lo que hay dentro.
8
Módulos
+25
Clases en vídeo
+40 h
De estudio y práctica
66
Preguntas de entrevista
Clases en vídeo, explicadas por mí
Cada módulo, paso a paso y en lenguaje llano. Primero la idea sin fórmulas; luego la fórmula; luego el código. Sin saltarme nada.
21 notebooks de Colab
Teoría y práctica en el mismo cuaderno, con datos reales. Código que ejecutas y modificas, no capturas de pantalla.
Apuntes con las derivaciones completas
En PDF, para estudiar sin pantalla y para volver dentro de dos años. Nada de «se puede demostrar que»: la demostración está.
Casos reales, con datos reales
Las estrategias que de verdad se usan en el sector —pairs trading, carteras jerárquicas, GARCH, riesgo de colas— explicadas con claridad y montadas sobre series reales de mercado.
Cuaderno de ejercicios resueltos
Más de 60 preguntas resueltas paso a paso, con el razonamiento entero y no sólo el resultado. Es donde de verdad se aprende a decidir qué modelo usar y por qué.
Comunidad privada en Discord
Canales por módulo donde preguntar y gente con tu mismo perfil para hacer networking. Las dudas las respondo yo, no un bot ni un becario.
Acceso de por vida
Con las actualizaciones incluidas. Lo compras una vez y vuelves cuando lo necesites: dentro de dos años también estará ahí.
Ya abierto · acceso inmediato
447€447€
pago único · de por vida
Precio de lanzamiento · hasta el 23 de septiembre
Hasta el domingo · después, 497€
¿Empiezas de cero? Entra por De 0 a Hedge Fund, con el nivel base dentro por 50€ más.
Las plazas se avisan por correo
Antes que en redes y antes que a nadie. Un solo correo el día que abra.
Siete módulos en clases de vídeo, explicadas por mí paso a paso y sin saltarme nada. Todo lo que ves aquí abajo corriendo lo programas tú, sobre datos reales de mercado.
Módulo cero
Setup Pro
Montarás el mismo entorno con el que trabajo yo: Colab con las librerías del curso, datos de mercado y macro por API, y una estructura de proyecto que aguanta.
arch statsmodels yfinance FRED
quant_lab.ipynb
Módulo uno
Procesos estocásticos avanzados
Aprenderás a simular y calibrar un Ornstein-Uhlenbeck, a medir en cuántos días revierte un precio a su media y a saber cuándo ese modelo sirve y cuándo te está engañando.
θ · velocidad
—
Half-life
—
σ estacionaria
—
Dentro de ±1σ
—
Simulación exactaCalibración AR(1) y máxima verosimilitudVasicek · CIR · condición de Feller
Módulo dos
Gestión de carteras institucional
Aprenderás a repartir el dinero entre activos con cuatro métodos —del Markowitz clásico al Hierarchical Risk Parity— y, sobre todo, a comprobar cuál aguanta fuera de muestra.
Matriz reordenada por clustering
Es el primer paso de HRP: agrupar antes de repartir.
Capital medio fuera de muestra · 280 periodos simulados
A mitad de camino entra una crisis: ahí se separan. Sharpe y caída de las tarjetas, también en media.
El optimizador de Markowitz gana siempre dentro de la muestra — para eso está — y suele ser el que peor lo pasa fuera: concentra en los activos cuya rentabilidad peor estimada está y se lleva el golpe entero cuando llega la crisis. Ese es el problema que resuelven el shrinkage de Ledoit-Wolf, los views de Black-Litterman y el reparto jerárquico de López de Prado.
Frontera eficiente y MarkowitzShrinkage de Ledoit-WolfBlack-LittermanRisk Parity · HRP
Módulo tres
Volatilidad
Aprenderás a estimar un GARCH con colas gordas y a prever la volatilidad a 30 días. Arriba los retornos en racimos; abajo lo que el modelo hace con ellos.
σ anualizada hoy
—
Previsión a 30 días
—
Persistencia α+β
—
Régimen
—
Y aprenderás a leer la superficie de volatilidad: lo que el mercado paga por el miedo. Mírala cuando entre la tensión — el vencimiento corto se dispara, el skew se empina y la curva se invierte.
σ implícita ATM 1M
—
Skew 1M · put − call
—
Pendiente 1M → 12M
—
Lo que dice la curva
—
GARCH con colas gordasVolatilidad implícitaSmile, skew y superficieVol targeting
Vas por la mitad del recorrido. Todo lo que has visto hasta aquí lo escribes tú, línea a línea, con datos reales de mercado.
Aprenderás a encontrar pares cointegrados, a operar el spread con z-score y a descontar el data-mining con el Deflated Sharpe Ratio: cuánto de tu backtest es suerte.
Operaciones
—
Capital
—
Sharpe
—
Deflated SR
—
Cointegración de Engle-GrangerWalk-forward desde ceroLos 7 pecados del backtest
Módulo cinco
Materias primas: los factores que no se ven
Aprenderás a montar un filtro de Kalman para estimar lo que nadie observa —los dos factores que mueven una materia prima— y a leer contango y backwardation.
Ganancia de Kalman
—
Error del filtro
—
Error si miras el precio
—
Ruido eliminado
—
Schwartz-Smith de dos factoresContango, backwardation y roll yieldCarry cross-sectional
Módulo seis
Riesgo avanzado
Aprenderás a calcular VaR y CVaR por tres métodos, a modelar las colas con teoría de valores extremos y a contrastar el modelo con el test de Kupiec.
Distribución normal
Cartera de 1.000.000 € · horizonte de 1 día · confianza del 99%
Distribución del P&L diario
Q-Q contra la normal · si los puntos se salen de la recta, tu modelo miente
Backtest de Kupiec · últimas 250 sesiones
cada barra es un día · en rojo, los que se pasaron del VaR
VaR 99% paramétrico
—
VaR 99% histórico
—
CVaR 99%
—
VaR al 99,9%
—
Excepciones · esperadas 2,5
—
Test de Kupiec
—
VaR y CVaR por tres métodosTest de KupiecTeoría de valores extremosStress testing
Módulo siete · proyecto final
El tearsheet que entregas
Montarás una estrategia entera, de los datos a la evaluación, y la entregarás en un informe como este: el que un allocator sabe leer en treinta segundos.
Retornos mensuales
CAGR
—
Sharpe
—
Sortino
—
Max DD
—
Calmar
—
Meses en verde
—
Cifras de una estrategia simulada: lo que entregas es este formato, no este resultado.
Estas simulaciones corren en tu navegador para que se vean al instante. En el programa, cada una se construye sobre series reales descargadas en clase.
Muévelo tú
Un punto más cambia el final
Carteras, riesgo, volatilidad, ejecución: todo el oficio existe para subir un poco esta curva y para que no se hunda. Mueve los controles y mira lo que hacen treinta años.
1.000 €
200 €
66 %
20 %
30 años
Camino mediano 8 de cada 10 acaban aquí Lo que pones tú
Camino mediano
—
Peor 1 de cada 10
—
Mejor 1 de cada 10
—
Lo has puesto tú
—
—
El techo conocido del oficio
El Medallion de Jim Simons promedió un 66 % bruto durante tres décadas: un 39 % neto para el partícipe. El número de ahí arriba es exactamente por lo que ese fondo está cerrado.
El oficio que hay detrás sí se aprende: medir de verdad lo que funciona, dimensionar el riesgo y sostenerlo en el tiempo. Ese es el que vas a construir aquí.
Simulación de trayectorias, no una previsión. La dispersión es real y los mercados también restan.
Incluido en el programa
Guía de entrevistas quant
Modelar y defenderlo en una sala no son la misma habilidad. 66 preguntas reales de procesos de selección, con lo que el reclutador puntúa por debajo de cada una.
66
Preguntas reales
4
Semanas de plan
Nueve bloques temáticos
Las que de verdad caen: probabilidad, procesos estocásticos, pricing, riesgo, programación y comportamiento.
Respuestas modelo
No un solucionario: la respuesta razonada, con el nivel de detalle que se espera de ti según el puesto.
Criterios del reclutador
Qué está puntuando exactamente al otro lado de la mesa mientras tú desarrollas. Casi nadie te lo cuenta.
Errores de descarte
Los fallos que cierran el proceso en el momento, aunque el resto de la entrevista haya ido bien.
Plan de 4 semanas
Qué estudiar cada día desde hoy hasta la entrevista, sin tener que decidir tú por dónde empezar.
Cómo presentar tu proyecto
Cómo contar el proyecto final del curso en una entrevista para que trabaje a tu favor y no en tu contra.
Terminas el programa con dos cosas en la mano: una estrategia validada que enseñar, y las respuestas preparadas para cuando te pregunten cómo la construiste.
Programa del curso
Temario completo
Cada módulo con su objetivo, su contenido y un resultado tangible. Despliega para ver el detalle.
00Setup Pro
Objetivo: montar el entorno de trabajo de un quant profesional: datos reales, APIs y estructura de proyecto.
Entorno avanzado en Colab: las librerías del curso — arch, statsmodels, yfinance.
APIs de datos reales: yfinance para mercado, FRED para macro y tipos.
Estructura profesional de proyecto quant: cómo se organiza el trabajo en un fondo.
Funciones base reutilizables: tu librería personal para todo el curso.
Resultado: entorno productivo con datos reales de mercado y macro, listo para trabajar como en un desk.
01Procesos estocásticos avanzados
Objetivo: dominar la reversión a la media, el proceso que gobierna spreads, tipos de interés y materias primas.
Proceso de Ornstein-Uhlenbeck: simulación exacta, distribución estacionaria y half-life.
Calibración de OU: regresión AR(1) y máxima verosimilitud sobre datos reales.
Vasicek y CIR: modelos de tipos con fórmula cerrada de bonos y condición de Feller.
Mini laboratorio: calibrar OU sobre el spread de la curva de tipos americana.
Resultado: simular, calibrar e interpretar procesos con reversión a la media sobre series financieras reales.
02Gestión de carteras institucional
Objetivo: ir más allá de Markowitz y construir carteras robustas como se hace en gestión institucional.
Frontera eficiente con datos reales — y por qué el Markowitz naive falla en producción.
Shrinkage de covarianza (Ledoit-Wolf): estabilizar la matriz que lo rompe todo.
Black-Litterman: incorporar tus views de mercado con disciplina bayesiana.
Risk Parity y Hierarchical Risk Parity: el método de López de Prado, sin invertir matrices.
Mini laboratorio: comparativa out-of-sample HRP vs ERC vs equal weight.
Resultado: carteras multiactivo defendibles ante un comité de inversión y robustas fuera de muestra.
03Volatilidad
Objetivo: modelar, prever y operar la volatilidad, el activo invisible que mueve todos los demás.
GARCH(1,1) con colas gordas: estimación, persistencia y forecasting de volatilidad.
Volatilidad implícita: inversión de Black-Scholes con cadenas de opciones reales.
Smile, skew y superficie de volatilidad: leer el miedo del mercado en 3D.
Estrategia de vol targeting: backtest completo con costes y bandas de rebalanceo.
Resultado: prever volatilidad con GARCH, construir la superficie implícita de SPY y dimensionar posiciones profesionalmente.
04Trading cuantitativo: reversión a la media
Objetivo: construir y validar una estrategia de pairs trading de principio a fin, con el rigor de un fondo.
Cointegración vs correlación: test de Engle-Granger y búsqueda de pares en universos reales.
Estrategia OU completa: hedge ratio dinámico, z-score, señales con histéresis y costes.
Backtesting riguroso: los 7 pecados y validación walk-forward implementada desde cero.
Deflated Sharpe Ratio: ¿tu estrategia es edge o es suerte tras 20 pruebas?
Resultado: una estrategia de pares validada out-of-sample y la caja de herramientas anti-autoengaño más importante del curso.
05Materias primas
Objetivo: curvas de futuros, el modelo Schwartz-Smith y estrategias de curva.
Contango, backwardation y roll yield: por qué los ETFs de commodities sangran dinero.
Modelo Schwartz-Smith de dos factores: factor corto (OU) + factor largo, con fórmula cerrada de futuros.
Filtro de Kalman: inferir los factores ocultos del precio — la joya técnica del curso.
Estrategias de curva y carry: señales cross-sectional sobre 8 materias primas.
Estacionalidad con rigor: bootstrap e intervalos de confianza, no folklore.
Resultado: implementar el modelo que usan los desks de commodities reales y construir un factor de carry multiactivo.
06Riesgo avanzado
Objetivo: medir el riesgo donde de verdad importa: en las colas y en las crisis.
VaR y CVaR con los tres métodos: paramétrico, histórico y Monte Carlo con t-Student.
Backtesting del VaR: test de Kupiec — el riesgo también se valida.
Teoría de valores extremos (EVT): Pareto generalizada y VaR al 99,9%.
Stress testing: replay de crisis históricas, betas de cola y reverse stress testing.
Resultado: cuantificar riesgo extremo con herramientas de nivel regulatorio (FRTB) y responder: ¿qué me mataría?
Proyecto Final
Objetivo: integrar todo el curso en una estrategia completa con informe de nivel profesional.
Checklist de validación innegociable: walk-forward, DSR, Kupiec y replay de crisis.
Tearsheet estilo hedge fund: el informe de una página que espera ver un allocator.
Revisión en directo de los 3 mejores proyectos de la comunidad.
Resultado: una estrategia validada con informe cuantitativo profesional — la pieza central de tu portafolio como quant.
Extras & Comunidad
Objetivo: acceso a recursos adicionales y soporte continuo durante y después del programa.
Comunidad exclusiva con canales por módulo: #anuncios, #dudas-modulo-1 … #proyecto-final.
Material descargable: 21 cuadernos de Google Colab + PDFs de cada módulo.
Resultado: un espacio vivo donde resolver dudas, compartir avances y seguir creciendo como quant más allá del curso.
Acceso de por vida · actualizaciones futuras del temario incluidas
Testimonios reales
Este curso lo pedisteis vosotros
Dos de los mensajes de abajo piden exactamente este programa. Por eso existe.
Me encanta la forma en la que enseñas. Estoy cursando un PhD en Accounting en Chicago Booth, donde tomé Asset Pricing con Lars Peter Hansen y Stefan Nagel: los conceptos que explicas son exactamente los que se trabajan en esas clases avanzadas, y los presentas de una manera muy intuitiva y clara.
@estebandidote
PhD en Accounting · Chicago Booth
Acabo de terminar el curso completo. Enhorabuena por saber sintetizar cosas tan complejas en conceptos tan simples. Con muchas ganas de ver el avanzado.
Sergio
Discord · comunidad de alumnos
Si te centras, se aprenden muchísimas cosas interesantes. Esperando ya el curso avanzado.
Jose Carlos Sánchez
Instagram · comentario
Ya he construido el modelo de Monte Carlo para valorar una nota estructurada. Tu contenido me ayudó muchísimo.
Néstor Nieves
Instagram · @nestor_nieves_vic
He hecho tu curso y el nivel es excelente. Me ha animado todavía más a seguir por este camino.
David Parada
Instagram · @dr_quantx
Mensajes reales recibidos en Discord, Instagram y mensajes directos, sobre la formación anterior. Transcritos y editados solo por concisión y ortografía.
Al terminar el programa
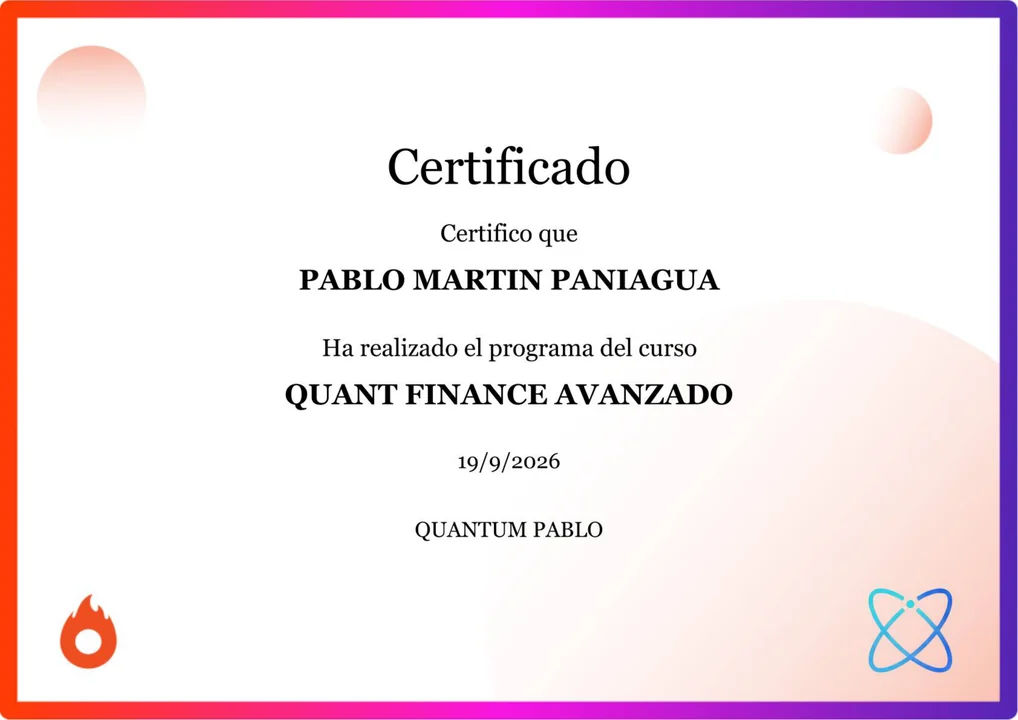
Certificado oficial y validado
Cuando terminas los módulos recibes tu certificado de finalización a tu nombre, listo para descargar y añadir a tu LinkedIn o a tu CV.
Es un certificado oficial y validado por Hotmart, lo que garantiza su autenticidad.
Antes de decidir
¿Es esta formación para ti?
Sí, es para ti si…
Vienes de física, matemáticas, ingeniería, estadística o económicas y quieres llevarlo a los mercados.
Ya trabajas en finanzas y te has quedado corto con Excel y las medias móviles.
Te presentas a procesos de quant y necesitas un proyecto propio que enseñar.
Empiezas de cero — sin Python y sin base de mates ni física. Entonces te toca De 0 a Hedge Fund, que arranca desde el principio.
No, no es para ti si…
Buscas señales de compra o un bot que imprima dinero. Esto no es eso, y desconfía de quien te lo venda.
Quieres un curso en vídeo para ver de fondo. Aquí cada módulo tiene código que escribir.
Ya calibras modelos de volatilidad en una mesa a diario: aquí el techo son estas técnicas bien hechas, no la frontera de la investigación.
No puedes sacar unas horas a la semana. El material te espera, pero no se aprende solo.
¿Empiezas de cero? No hay problema:
De 0 a Hedge Fund es autocontenido. Arranca desde el principio
y no da por sabido nada — ni Python, ni matemáticas, ni física.
La oferta
Dos formas de entrar
Depende de un solo dato: si ya programas en Python y manejas los fundamentos quant, o si empiezas de cero.
40 de 50 plazas cubiertasQuedan 10 plazas
Sólo el avanzado
Quant Finance Avanzado
Los siete módulos avanzados, el proyecto final y la guía de entrevistas. Para quien ya se maneja con Python.
447€
447€
Pago único · o en 3 plazos de 149,00€
Precio de lanzamiento · hasta el 23 de septiembre
Hasta el domingo · después, 497€
7 módulos avanzados + proyecto final
21 notebooks con datos reales de mercado
Apuntes con las derivaciones y ejercicios resueltos
Guía de entrevistas quant
Soporte directo y acceso de por vida
Certificado oficial de finalización, validado por Hotmart
No incluye el nivel base. Si todavía no programas en Python con soltura, no entres por aquí: la opción de al lado lo trae dentro.
¿No sabes cuál? Si NumPy y Pandas te suenan de usarlos, y sabes qué es un proceso estocástico, una opción y un VaR, el avanzado te vale.
Si dudas al leer eso, entra por De 0 a Hedge Fund.
14días
Garantía de satisfacción · riesgo cero
Prueba el programa sin riesgo. Si en los primeros 14 días sientes que no es para ti, te devolvemos el 100% de tu inversión. Sin preguntas, sin letra pequeña.
Pago seguro vía Hotmart · factura disponible · el pago fraccionado y sus condiciones se muestran en la pasarela
¿Ya compraste el nivel base? Escríbeme y te paso el enlace para subir al avanzado pagando sólo la diferencia.
Lista de espera
Entra en la lista
El programa abre el 20 de septiembre. Déjame tu correo y te aviso ese día, antes de que salga en redes.
Estás dentro. Te escribo el día que abra.
Y lo que de verdad importa
El correo es el aviso. La comunidad de WhatsApp es donde aviso primero, subo contenido que no publico en redes y doy los descuentos que sólo hago ahí.
¿Prefieres WhatsApp? Entra en la comunidad — ahí aviso primero y subo cosas que no publico en redes.
Apuntarte no te compromete a nada.
Quién está detrás
Soy Quantum Pablo
Físico de partículas y quant, y el referente en divulgación de finanzas cuantitativas en español. He trabajado años con datos de mucho ruido, donde la dificultad no está en encontrar un patrón, sino en demostrar que no es casualidad. En los mercados el problema es el mismo, con una diferencia: aquí el error tiene precio.
Enseñar es la parte que más me importa. Llevo años traduciendo modelos complejos a explicaciones que se entienden, para una comunidad de más de 80.000 personas.
Si no eres capaz de explicar algo con claridad, es que todavía no lo has entendido. Por eso dedico más tiempo a preparar cómo voy a explicártelo que a las fórmulas en sí.
Físico de partículas y quant
Dudas frecuentes
Lo que te estás preguntando
No tengo base de programación. ¿Puedo hacerlo igual?
Sí, entrando por De 0 a Hedge Fund. Incluye el nivel base, que arranca desde cero absoluto: no necesitas saber programar, ni venir de física, ni de matemáticas. Llegas al avanzado con los cimientos puestos y sin haber pagado dos veces la entrada.
¿Esto me sirve para conseguir trabajo de quant?
Es una de las razones por las que existe. Sales con dos cosas que un proceso de selección valora: un proyecto propio con informe profesional que enseñar, y la guía de entrevistas con 66 preguntas reales, respuestas modelo, los criterios que aplica el reclutador y un plan de preparación de cuatro semanas. Lo que no puedo prometerte es el puesto: eso depende de tu perfil, del mercado y de ti.
¿El programa da certificado?
Sí. Al completar el programa recibes un certificado oficial de finalización a tu nombre, validado por Hotmart, lo que garantiza su autenticidad. Lo descargas desde la plataforma y puedes añadirlo a tu LinkedIn o a tu CV. Ahora bien, en una entrevista pesa mucho más el proyecto final con tu informe que cualquier diploma: el certificado acompaña, el código demuestra.
¿Cuánto tiempo me va a llevar?
Con unas 3-4 horas semanales, entre 8 y 10 semanas hasta el proyecto final. Va a tu ritmo y el acceso es de por vida, así que puedes hacerlo más despacio sin perder nada. Los módulos son bastante independientes: si sólo te interesan volatilidad y riesgo, puedes ir a por ellos.
¿Es en directo o grabado? ¿Puedo preguntar dudas?
Todo el contenido está grabado y disponible desde el primer día, para que no dependas de un horario. Las dudas sí son en vivo: hay soporte directo conmigo y un canal por módulo en la comunidad. Además, revisión en directo de los tres mejores proyectos finales.
¿Hace falta un ordenador potente o pagar datos?
No. Todo corre en Google Colab desde el navegador, con la capa gratuita. Los datos vienen de fuentes públicas y gratuitas: yfinance para mercado y FRED para macro y tipos. Cero suscripciones adicionales.
¿Me vais a dar una estrategia que gane dinero?
No, y desconfía de quien te lo prometa. Lo que te doy es el método con el que se construyen, se miden y — sobre todo — se descartan: cointegración, walk-forward, Deflated Sharpe Ratio, Kupiec, stress testing. Es formación, no asesoramiento de inversión.
¿Cómo funciona la garantía y cómo puedo pagar?
Entras, ves las clases y ejecutas los notebooks. Si en los primeros 14 días decides que no es para ti, escribes a contacto@quantumpablo.com y se te devuelve el 100%, sin preguntas. Puedes pagar de una vez o fraccionado en 3 plazos; se acepta tarjeta, PayPal, Apple Pay y Klarna a través de Hotmart, y se emite factura. Las condiciones exactas del pago fraccionado las fija la pasarela y las ves antes de confirmar.
¿Cuándo empieza y hasta cuándo tengo acceso?
El programa ya está abierto. El acceso es inmediato tras la compra y de por vida, con todas las actualizaciones futuras del temario incluidas.
Puedes seguir juntando papers sueltos y snippets de foros, o pasar siete módulos y un proyecto construyendo — con datos reales y validación honesta — las herramientas que se usan en un desk. Tienes 14 días para decidir si te ha servido.
447€447€
Hasta el domingo · después, 497€o 497€ con el nivel base incluido · acceso de por vida