Quantum Club · De cero a nivel hedge fund
Soy Quantum Pablo, físico de partículas y quant. Mi pasión es enseñar conceptos muy complejos de forma sencilla, y eso me ha convertido en el referente en divulgación de finanzas cuantitativas en español.
«En física hay leyes. En mercados, solo probabilidades.»
Los dos cursos, del nivel cero al avanzado. ¿Ya programas? Ve directo al avanzado.
+0
Alumnos
Valoración
media
+0
Países
Siete de los modelos que se programan en los cursos, corriendo en tu navegador. Los primeros los puedes tocar; los del avanzado se mueven solos.
Lo que construyes en el curso de introducción, desde cero.
Simulación · valoración de opciones
Miles de futuros posibles de una acción, simulados uno a uno. Con cada camino, el precio de una opción call se acerca al de la fórmula de Black-Scholes: así se valoran los derivados cuando no hay fórmula.
Caminos
—
Precio medio a 1 año
—
Prob. de pérdida
—
Call · Monte Carlo
—
Call · Black-Scholes
—
Error
—
Proyecto final · riesgo
Cada bola es un día de una cartera de 500.000 €. Se apilan formando la distribución de los últimos 250 días; el VaR al 95 % es el punto que deja a su izquierda el 5 % de los peores. La curva discontinua es la normal: mira cómo la cola real llega más lejos, sobre todo cuando llega una crisis.
VaR 95 % hoy
—
ES 95 % hoy
—
Excepciones
—
Tasa · objetivo 5 %
—
Peor día
—
Volatilidad anual
—
Procesos estocásticos
En 1827 Robert Brown vio al microscopio granos de polen temblando en el agua sin que nada los empujara. Einstein lo explicó en 1905: miles de moléculas invisibles chocan con el grano sin parar, y la suma de esos golpes al azar lo mueve a saltos. Es el mismo modelo que usamos para el precio de un activo.
Choques / s
—
Distancia al inicio
—
Recorrido total
—
Lo que construyes para llegar a nivel hedge fund.
Proyecto final
Una estrategia entera evaluada en el informe que un allocator lee en treinta segundos.
Retornos mensuales
CAGR
—
Sharpe
—
Sortino
—
Max DD
—
Calmar
—
Meses en verde
—
Gestión de carteras
Cuatro formas de repartir el mismo dinero, del Markowitz clásico al Hierarchical Risk Parity. A mitad de camino entra una crisis: ahí se ve cuál aguanta fuera de muestra.
Matriz reordenada por clustering
Es el primer paso de HRP: agrupar antes de repartir.
Capital medio fuera de muestra · 280 periodos simulados
A mitad de camino entra una crisis: ahí se separan. Sharpe y caída de las tarjetas, también en media.
Trading cuantitativo
Dos activos cointegrados, el z-score de su spread y las operaciones que dispara. Y el Deflated Sharpe: cuánto del backtest es suerte.
Operaciones
—
Capital
—
Sharpe
—
Deflated SR
—
Materias primas
Estimar lo que nadie observa: el factor oculto que mueve una materia prima, filtrado del ruido del precio y con su banda de incertidumbre.
Ganancia de Kalman
—
Error del filtro
—
Error si miras el precio
—
Ruido eliminado
—
Todo esto lo programas tú, en Python, con datos reales.
Si NumPy y Pandas te suenan de usarlos, y sabes qué es un proceso estocástico, una opción y un VaR, el avanzado te vale. Si dudas al leer eso, entra por De 0 a Hedge Fund.
Nivel base · 6 módulos
El curso de introducción: del setup de Python a tu primer portfolio quant con pricing, Monte Carlo y gestión de riesgo.
197€
Pago único · acceso de por vida
Nivel base + avanzado · 13 módulos
El recorrido entero: de no haber escrito una línea de Python a entregar el tearsheet de una estrategia propia. Sin ningún requisito previo.
694€
547€
Ahorras 147€ frente a su valor total
Nivel avanzado · 7 módulos
Los siete módulos avanzados, el proyecto final y la guía de entrevistas. Para quien ya se maneja con Python.
497€
Pago único · acceso de por vida
Do you speak English? There's an English edition of the introductory course.
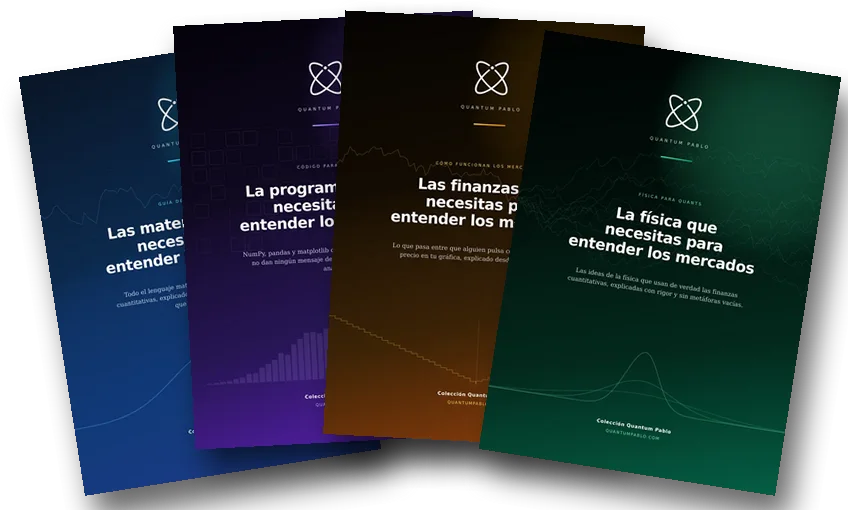
Lo que casi nadie te explica antes de un curso de quant: matemáticas, programación, finanzas y física, desde cero y con rigor. Cada concepto con su ejemplo numérico, su código en Python y su gráfica.
Matemáticas · 39 págs.
Aprende a leer cualquier fórmula: rendimientos, varianza, covarianza, matrices y derivadas. Nunca más un símbolo que te expulse de la página.
Solo este · 27€
Programación · 31 págs.
NumPy, pandas y matplotlib desde cero, y los errores silenciosos que dan números bonitos y falsos, como el look-ahead.
Solo este · 27€
Finanzas · 34 págs.
De dónde sale un precio: libro de órdenes, costes reales, bonos, derivados y por qué los datos históricos mienten si no sabes leerlos.
Solo este · 27€
Física · 39 págs.
Browniano, la ecuación del calor dentro de Black-Scholes, Kelly y colas pesadas. Y dónde la analogía deja de funcionar.
Solo este · 27€
Colección completa · 4 ebooks en PDF
108€ (27€ cada uno)
47€
Ahorras 61€ · los 4 por menos de 2
Quiero los 4 ebooksPago único · descarga inmediata · precio de lanzamiento por tiempo limitado
Guía en PDF
Black-Scholes, Monte Carlo, Markowitz, pairs trading, Kalman, GARCH y Machine Learning, explicados desde la intuición. Con la newsletter quincenal.
Descargar la guíaMasterclass
De la idea a la estrategia, cómo se controla el riesgo y por qué la mayoría de backtests no sobreviven al mercado real.
Ver la masterclassHerramienta web
Mete tus activos y sus pesos y obtén al instante métricas de riesgo, optimización de Markowitz, correlaciones y backtesting. Sin tarjeta.
Probar Quantum AlphaBlog
Un recorrido en 4 etapas: qué es un quant y cuánto gana, Python, Black-Scholes, GARCH, Kalman, pairs trading… hasta las preguntas de la entrevista.
Leer el blog¿Eres una marca, empresa o institución y quieres explorar una colaboración? ¿Tienes un proyecto serio entre manos? Escríbeme directamente.
Para dudas sobre el curso, la vía más rápida es el Discord de la comunidad.
Colaboraciones de marca
Sponsorships, contenido conjunto, fintech, brokers, partners educativos.
Empresas e instituciones
Charlas, formación a medida o proyectos educativos a mayor escala.
contacto@quantumpablo.com
·
+34 923 20 45 46
De 0 a Hedge Fund
Los dos cursos, sin requisitos